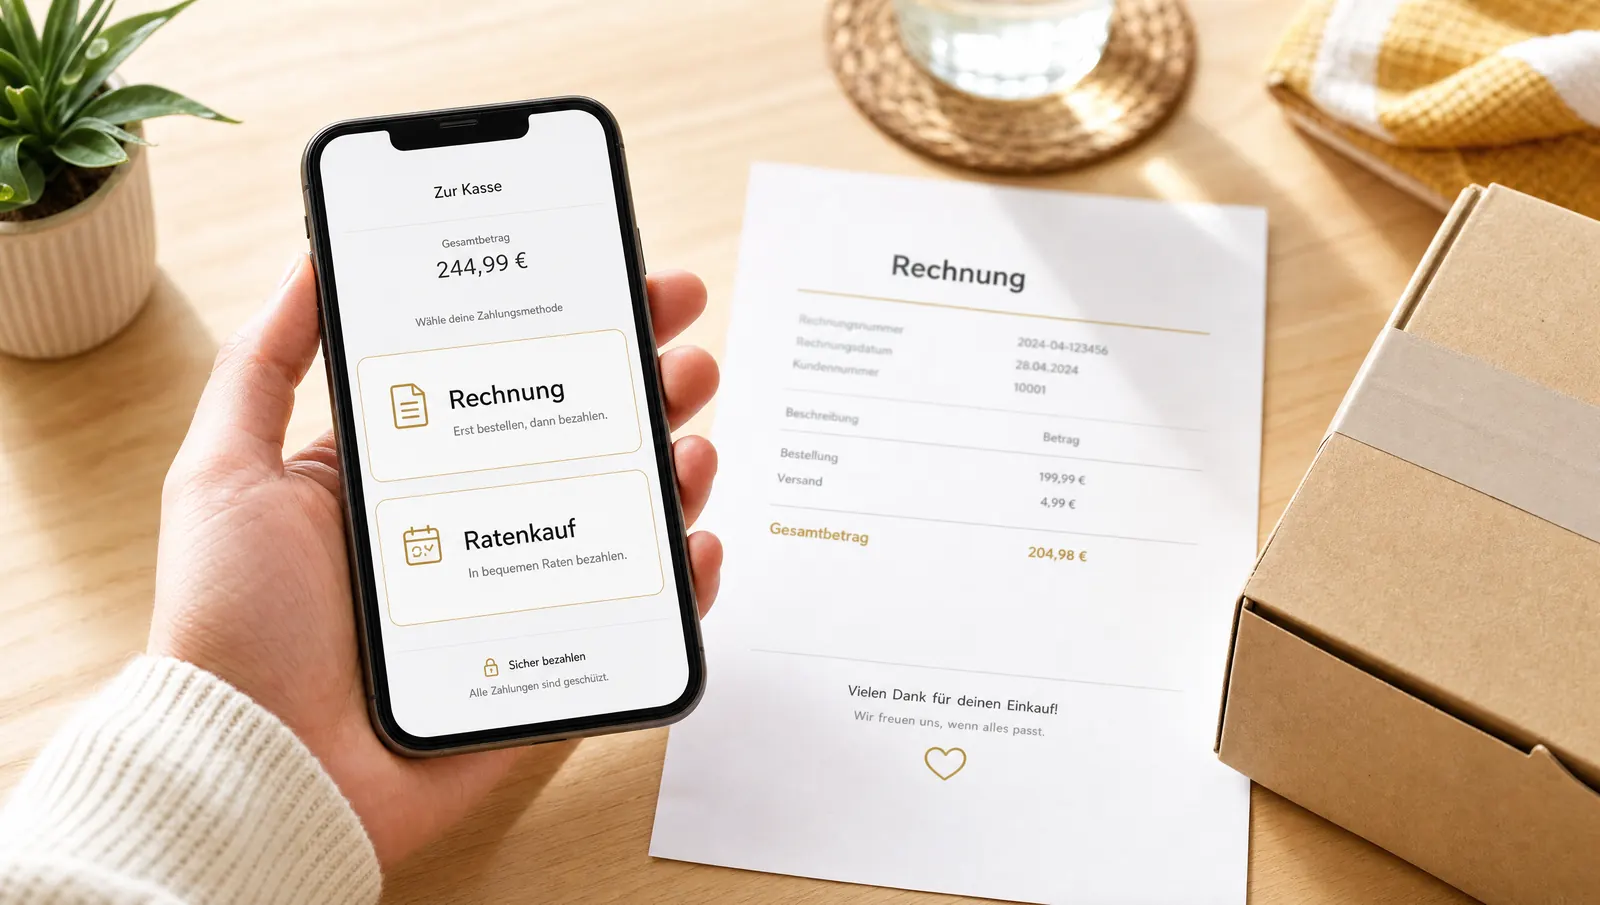
Ab dem 20. November 2026 gilt in Deutschland und Österreich neues Verbraucherkreditrecht, das auch Kauf auf Rechnung, Ratenkauf und „Später bezahlen“ im Onlineshop erfasst. Zinslose Zahlungsaufschübe fallen dann grundsätzlich unter die Regeln für Verbraucherkredite; ausgenommen bleibt nach § 506 Abs. 1 BGB n. F. nur ein kostenloses Zahlungsziel, das der Händler selbst gewährt (höchstens 50 Tage, für große Onlinehändler höchstens 14 Tage).
Werbung für Kreditprodukte braucht künftig diesen Hinweis:
„Achtung! Kreditaufnahme kostet Geld“
Woher die neuen Regeln kommen
EU-Richtlinie und Deutschland
Grundlage ist die EU-Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge, die die alte Verbraucherkreditrichtlinie von 2008 ablöst. Deutschland hat sie mit dem Gesetz vom 12.05.2026 umgesetzt (BGBl. 2026 I Nr. 139, verkündet am 18.05.2026). Es tritt nach seinem Art. 16 Abs. 1 im Wesentlichen am 20.11.2026 in Kraft.
Österreich
Österreich hat das Verbraucherkreditgesetz 2026 erlassen (BGBl. I Nr. 36/2026, ausgegeben am 10.06.2026). Es tritt nach § 45 ebenfalls am 20.11.2026 in Kraft und gilt für Verträge, die nach dem 19.11.2026 geschlossen werden.
Die Schweiz ist nicht Mitglied der EU; die Richtlinie gilt dort nicht.
Was sich in Deutschland ändert
Die beiden Änderungen im Überblick:
| Thema | Bisher | Neue Fassung |
|---|---|---|
| Zahlungsaufschub | Die Vorschriften für Verbraucherdarlehen galten nach § 506 Abs. 1 BGB nur für einen entgeltlichen Zahlungsaufschub. | Dieses Wort fehlt. Die Vorschriften gelten für Verträge, durch die ein Unternehmer einem Verbraucher „einen Zahlungsaufschub oder eine sonstige Finanzierungshilfe gewährt“. Damit können auch zinslose Angebote erfasst sein, etwa eine 0-%-Finanzierung oder „in 30 Tagen bezahlen“. |
| Kleine Beträge | Ausnahme für Darlehen mit einem Nettodarlehensbetrag unter 200 € (§ 491 Abs. 2 S. 2 Nr. 1 BGB a. F.) | § 491 BGB in der neuen Fassung enthält diese Ausnahme nicht mehr. Auch kleine Beträge, wie sie im Onlinehandel üblich sind, liegen damit nicht mehr automatisch außerhalb des Verbraucherkreditrechts. |
Wo die Regeln greifen, gehören dazu unter anderem:
- vorvertragliche Informationen,
- ein Widerrufsrecht,
- eine Kreditwürdigkeitsprüfung.
§ 506 Abs. 1 S. 1 BGB n. F. verweist dafür auf die §§ 491a bis 502 und 505a bis 505e BGB. Welche Pflichten im Einzelnen den Händler und welche den Zahlungsdienstleister treffen, hängt vom jeweiligen Vertragsmodell ab.
Die Ausnahme für den eigenen Rechnungskauf
Keine Finanzierungshilfe im Sinne des Gesetzes sind nach § 506 Abs. 1 S. 2 Nr. 5 BGB n. F. Verträge, bei denen alle folgenden Bedingungen erfüllt sind:
- Der Unternehmer räumt die Zahlungsfrist selbst ein, ohne dass ein Dritter ein Darlehen, einen Zahlungsaufschub oder eine sonstige Finanzierungshilfe gewährt.
- Die Frist ist unentgeltlich.
- Sie beträgt höchstens 50 Tage nach Lieferung der Ware oder Erbringung der Leistung.
- Bei Zahlungsverzug können dem Verbraucher nur begrenzte Kosten entstehen.
Für Unternehmen, die keine Kleinstunternehmen, kleinen oder mittleren Unternehmen im Sinne der Empfehlung 2003/361/EG sind und ihre Leistungen online im Fernabsatz anbieten, gilt die Ausnahme nach § 506 Abs. 1 S. 3 BGB n. F. strenger: Die vollständige Zahlung darf höchstens 14 Tage nach Lieferung fällig sein, und zusätzlich darf kein Dritter die Forderung erwerben.
Nach der Empfehlung gehören zu den KMU Unternehmen mit weniger als 250 Beschäftigten und höchstens 50 Mio. € Jahresumsatz oder höchstens 43 Mio. € Bilanzsumme.
Wenn ein Zahlungsdienstleister den Rechnungskauf abwickelt
Viele Shops bieten Kauf auf Rechnung, Ratenkauf oder „Später bezahlen“ nicht selbst an, sondern über einen Zahlungsdienstleister. Die Ausnahme in Nr. 5 setzt nach ihrem Wortlaut voraus, dass kein Dritter eine Finanzierungshilfe gewährt.
Wer dann gegenüber dem Kunden Kreditgeber ist und welche Informationen wo im Bestellablauf erscheinen, ergibt sich aus dem jeweiligen Modell des Anbieters. Klären Sie das mit Ihrem Zahlungsdienstleister und Ihrer Rechtsberatung.
Registrierung bei der BaFin
Neu ist außerdem eine Aufsicht: Nach dem Absatzfinanzierungsaufsichtsgesetz (Art. 14 des Gesetzes) brauchen Kreditgeber, die keine Kredit-, Zahlungs- oder E-Geld-Institute sind, eine Registrierung bei der BaFin (§ 4 AbsFinAG).
Ausgenommen sind nach § 4 Abs. 2 Nr. 1 Warenlieferanten, die zinsfreie Zahlungsaufschübe für ihre eigenen Waren nur in untergeordneter Funktion gewähren. Diese Ausnahme gilt nach dem Gesetzestext nur für Kleinst-, kleine und mittlere Unternehmen. Wer schon vor dem Inkrafttreten tätig war, darf nach § 10 AbsFinAG bis zu zwölf Monate ohne Registrierung weitermachen.
Werbung für „Jetzt kaufen, später bezahlen“
Ab dem 20.11.2026 steht im Anhang des UWG eine neue Nr. 23e. Danach ist Werbung für Kreditprodukte nach § 491 Abs. 2 oder § 506 Abs. 1 BGB stets unzulässig, wenn
- der klare und auffallende Warnhinweis „Achtung! Kreditaufnahme kostet Geld“ oder eine gleichwertige Formulierung fehlt,
- suggeriert wird, ein Kredit würde die finanzielle Situation verbessern,
- behauptet wird, laufende oder in Datenbanken eingetragene Kredite hätten kaum Einfluss auf die Bewertung eines Kreditantrags, oder
- fälschlich suggeriert wird, ein Kredit erhöhe die Finanzmittel, ersetze Ersparnisse oder hebe den Lebensstandard.
Im Shop betrifft das zum Beispiel Banner, Hinweise auf Produktseiten („ab 9,99 € im Monat“) und eingebundene Widgets von Zahlungsanbietern. Auch die Pflichtangaben in der Werbung für Verbraucherdarlehen nach der Preisangabenverordnung wurden geändert (Art. 8 des Gesetzes).
Österreich: dieselbe Grenze, eigene Paragrafen
Das österreichische Verbraucherkreditgesetz 2026 nimmt in § 39 Abs. 2 Z 3 Zahlungsaufschübe aus, bei denen
- der Händler selbst und ohne Kredit eines Dritten eine Zahlungsfrist einräumt,
- der Preis zins- und gebührenfrei ist,
- bei Verzug nur begrenzte Kosten anfallen und
- vollständig binnen 50 Tagen nach Lieferung zu zahlen ist.
Für Unternehmen, die keine KMU sind und online im Fernabsatz verkaufen, gilt auch dort: kein Dritter erwirbt einen Zahlungsanspruch, und die Zahlung ist binnen 14 Tagen fällig. Bei Zahlungsaufschub für eine bestimmte Ware muss die Werbung nach § 40 zusätzlich Barzahlungspreis und Anzahlung nennen.
Bestehende Verträge
Für Verträge, die vor dem 20.11.2026 bestanden, gilt nach Art. 229 § 71 EGBGB grundsätzlich das bisherige Recht weiter; für unbefristete Verträge gelten nach Abs. 2 einzelne neue Vorschriften auch dann, wenn sie schon vorher bestanden.
Was wir in Shopware- und WooCommerce-Shops technisch prüfen
- Bestandsaufnahme aller Zahlungsarten: eigener Rechnungskauf, Rechnung oder Raten über Anbieter, 0-%-Finanzierung, Abonnements mit späterer Zahlung.
- Eingestellte Zahlungsziele und Fälligkeiten im Shop, in der Warenwirtschaft und auf Rechnungsvorlagen.
- Mahngebühren und Verzugskosten, wie sie Shop, Warenwirtschaft und Mahnwesen tatsächlich berechnen.
- Schnittstellen zu Factoring- oder Inkassodienstleistern, über die Forderungen weitergegeben werden.
- Aktuelle Plugin-Versionen der Zahlungsanbieter, damit deren neue Informations- und Prüfschritte im Bestellablauf ankommen.
- Banner, Ratenrechner und Anbieter-Widgets auf Startseite, Produktseite und Warenkorb, und ob dort, wo nötig, der Warnhinweis steht.
- Texte im Checkout, in AGB und Bestell-E-Mails, abgestimmt mit Ihrer Rechtsberatung.
- Länderlogik für Kunden in Deutschland, Österreich und der Schweiz sowie eine Testbestellung je Zahlungsart.
Müssen Sie Zahlungsarten umstellen oder das Plugin eines Zahlungsanbieters aktualisieren, beraten wir Sie bei der Auswahl, bauen die Änderung zuerst im Testsystem ein und prüfen jede Zahlungsart im Testmodus des Anbieters. Für Kunden in unserer Onlineshop-Betreuung gehört die Prüfung der Zahlungsarten dazu; Anbindungen an Warenwirtschaft und Zahlungsanbieter bauen wir über unsere Shopware-Schnittstellen, für WooCommerce über die WordPress-Betreuung.
Welche Zahlungsart Sie künftig wie anbieten, entscheiden Sie mit Ihrer Rechtsberatung und Ihrem Zahlungsdienstleister.
Wir helfen dabei
Zahlungsarten im Shop prüfen und anpassen lassen
Wir gehen mit Ihnen Zahlungsarten, Zahlungsziele und Ratenbanner im Shop durch, aktualisieren die Plugins der Zahlungsanbieter und testen jede Zahlungsart, bevor die Änderung live geht. Auch Zahlungsziele in Warenwirtschaft und Rechnungsvorlagen gleichen wir dabei ab.
Häufige Fragen
Darf ich ab dem 20. November 2026 noch Kauf auf Rechnung anbieten?
Das Gesetz verbietet den Rechnungskauf nicht. Es regelt, wann für ihn die Vorschriften des Verbraucherkreditrechts gelten. Ein eigenes, kostenloses Zahlungsziel bis 50 Tage (für große Onlinehändler bis 14 Tage) ist unter den Bedingungen von § 506 Abs. 1 S. 2 Nr. 5 BGB n. F. ausgenommen.
Was ist mit Factoring, wenn mein Shop ein KMU ist?
Satz 3 nennt den Erwerb der Forderung durch einen Dritten ausdrücklich nur für große Unternehmen. Ob ein Forderungsverkauf bei KMU unter „ohne dass ein Dritter … gewährt“ in Nr. 5 fällt, beantwortet der Gesetzestext nicht eindeutig; bis zum 15.10.2026 haben wir dazu keine Gerichtsentscheidung gefunden. Das klären Sie mit Ihrer Rechtsberatung.
Mein Zahlungsanbieter übernimmt doch alles, oder?
Viele Pflichten liegen beim Kreditgeber. Banner, Produkttexte und der Bestellablauf liegen aber in Ihrem Shop. Fragen Sie Ihren Anbieter, welche Plugin-Version und welche Texte er für den 20.11.2026 vorsieht, und lassen Sie die Werbung in Ihrem Shop prüfen.
Verwandte Themen
Quellen
- Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge vom 12.05.2026, BGBl. 2026 I Nr. 139 (Art. 1 Nr. 8 und 28: §§ 491, 506 BGB; Art. 2: Art. 229 § 71 EGBGB; Art. 6: Anhang Nr. 23e UWG; Art. 14: AbsFinAG; Art. 16: Inkrafttreten): recht.bund.de, abgerufen 15.10.2026.
- Verbraucherkreditgesetz 2026 (Österreich), BGBl. I Nr. 36/2026, §§ 39, 40, 45: ris.bka.gv.at, abgerufen 15.10.2026.
- § 491 BGB in der bis 19.11.2026 geltenden Fassung: gesetze-im-internet.de, abgerufen 15.10.2026.
- Richtlinie (EU) 2023/2225 vom 18.10.2023 über Verbraucherkreditverträge: eur-lex.europa.eu, abgerufen 15.10.2026.
- Empfehlung 2003/361/EG der Kommission vom 06.05.2003 (KMU-Definition): eur-lex.europa.eu, abgerufen 15.10.2026.
Dieser Beitrag erklärt, dass sich etwas ändert und wen es betreffen kann. Er ist keine Rechtsberatung. Was in Ihrem Shop konkret zu tun ist, klären Sie mit Ihrer Rechtsberatung; die technische Umsetzung übernehmen wir.